
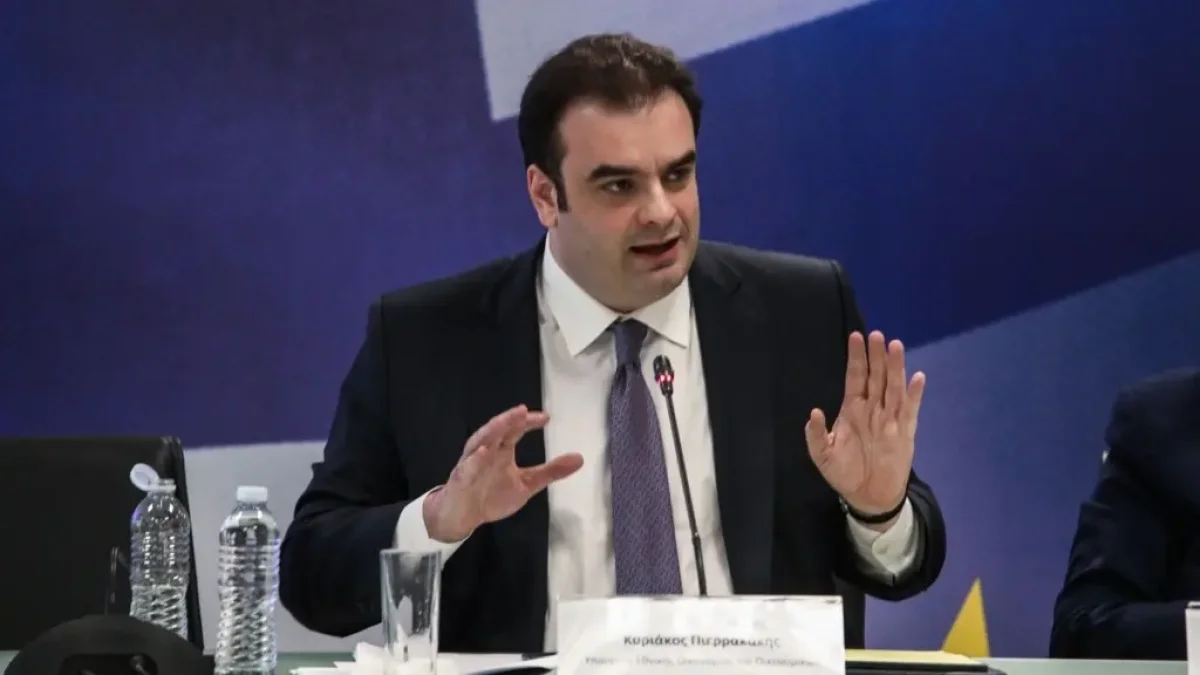
Ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, αναφέρθηκε στο νέο πλαίσιο για τη ρύθμιση του ιδιωτικού χρέους, υπογραμμίζοντας την προστασία των συνεπών οφειλετών και την αυστηροποίηση του πλαισίου λειτουργίας των εταιρειών διαχείρισης απαιτήσεων, των servicers. Όπως δήλωσε, το νέο πλαίσιο θεσπίζει καθαρούς κανόνες στην αγορά του ιδιωτικού χρέους, προβλέποντας πραγματικές συνέπειες σε περίπτωση παραβίασης αυτών των κανόνων. Στόχος είναι ο πολίτης που χρωστά να γνωρίζει τι ισχύει και να έχει συγκεκριμένη πρόταση ρύθμισης, ώστε να μπορεί να αποπληρώσει το χρέος του.
Νέοι κανόνες και πλαφόν στην προκαταβολή
Με το νέο πλαίσιο, τίθεται τέλος στις διαπραγματεύσεις που διεξάγονταν χωρίς συγκεκριμένες προθεσμίες, ένα μέτρο που αποσκοπεί στην επιτάχυνση των διαδικασιών και στην παροχή σαφήνειας στους οφειλέτες. Επιπλέον, θεσπίζεται ένα πλαφόν 15% στην προκαταβολή που απαιτείται για τη ρύθμιση των χρεών. Αυτό έρχεται σε αντίθεση με προηγούμενες απαιτήσεις που έφταναν το 30%, το 40% ή ακόμη και το 50% του οφειλόμενου ποσού, προσφέροντας έτσι μια πιο εφικτή λύση για τους πολίτες που επιθυμούν να ρυθμίσουν τις οφειλές τους.
Ο υπουργός Οικονομικών τόνισε πως η θέσπιση αυτών των κανόνων αποσκοπεί στη δημιουργία ενός περιβάλλοντος μεγαλύτερης ασφάλειας και προβλεψιμότητας για τους οφειλέτες, διασφαλίζοντας ότι οι διαδικασίες είναι διαφανείς και δίκαιες. Η εφαρμογή αυτών των μέτρων σηματοδοτεί μια νέα προσέγγιση στη διαχείριση του ιδιωτικού χρέους, με έμφαση στην προστασία του πολίτη.
Προστασία των συνεπών οφειλετών
Ένα από τα βασικά σημεία του νέου πλαισίου είναι η ενίσχυση της προστασίας για τους συνεπείς οφειλέτες. Συγκεκριμένα, όσο ένας οφειλέτης τηρεί τη ρύθμιση του χρέους του, δεν μπορεί να βρεθεί αντιμέτωπος με κατάσχεση περιουσίας ή πλειστηριασμό. Αυτή η διάταξη παρέχει σημαντική ασφάλεια στους πολίτες που καταβάλλουν προσπάθειες να είναι συνεπείς στις υποχρεώσεις τους, προστατεύοντάς τους από ακραία μέτρα.
Επιπλέον, προβλέπεται ότι αν ένας servicer δεν παράσχει πλήρη στοιχεία για το χρέος στον οφειλέτη εντός 45 ημερών από την υποβολή σχετικού αιτήματος, οι τόκοι του χρέους παγώνουν. Αυτό το μέτρο ενισχύει τη διαφάνεια και την υποχρέωση των servicers να ενημερώνουν επαρκώς τους οφειλέτες, διασφαλίζοντας ότι έχουν πρόσβαση σε όλες τις απαραίτητες πληροφορίες για την οφειλή τους.
Αυστηροποίηση του πλαισίου λειτουργίας των servicers
Το νέο πλαίσιο προβλέπει επίσης την αυστηροποίηση του πλαισίου λειτουργίας των εταιρειών διαχείρισης απαιτήσεων. Ο Κυριάκος Πιερρακάκης υπογράμμισε ότι θα υπάρξει μεγαλύτερη διαφάνεια και αυστηρότερος έλεγχος στις δραστηριότητες των servicers. Αυτό περιλαμβάνει τη θέσπιση δεσμευτικών κυρώσεων και την επιβολή προστίμων που μπορούν να φτάσουν έως τις 500.000 ευρώ για παραβάσεις των κανόνων.
Οι ρυθμίσεις αυτές στοχεύουν στην εξασφάλιση ότι οι servicers θα λειτουργούν με υπευθυνότητα και σύμφωνα με τον νόμο, σεβόμενοι τα δικαιώματα των οφειλετών. Η ενίσχυση του ελεγκτικού μηχανισμού και η επιβολή σημαντικών προστίμων αποτελούν ένα σαφές μήνυμα ότι η παραβίαση των κανόνων θα έχει σοβαρές συνέπειες.
Η φιλοσοφία πίσω από τις ρυθμίσεις
Η λογική πίσω από τις νέες ρυθμίσεις είναι απλή, όπως εξήγησε ο υπουργός. Ο πολίτης που έχει χρέος πρέπει να γνωρίζει με σαφήνεια τι ισχύει για την περίπτωσή του και να έχει στη διάθεσή του μια συγκεκριμένη πρόταση ρύθμισης. Αυτό θα του επιτρέψει να αποπληρώσει το χρέος του με οργανωμένο και βιώσιμο τρόπο. Ταυτόχρονα, οποιοσδήποτε διαχειρίζεται αυτό το χρέος, είτε πρόκειται για τράπεζα είτε για servicer, οφείλει να σέβεται τη συμφωνία που έχει συναφθεί, τον ίδιο τον πολίτη και, φυσικά, τον νόμο.
Ο Κυριάκος Πιερρακάκης κατέληξε τονίζοντας ότι η κυβέρνηση επιδιώκει την προστασία του συνεπή οφειλέτη, ενώ παράλληλα απαιτεί λογοδοσία από όποιον παραβιάζει τους καθορισμένους κανόνες. Η προσέγγιση αυτή αποσκοπεί στην αποκατάσταση της εμπιστοσύνης και στην εξισορρόπηση των σχέσεων μεταξύ οφειλετών και διαχειριστών χρέους.
Με πληροφορίες από: Topontiki, Enikos
